군인 유족연금 배우자 60%? 70%?
군인 연금 시리즈 1, 2편을 통해 우리는 연금이 주는 강력한 ‘수익성’과 취업 시 ‘방어 전략’을 확인했습니다. 하지만 가장들은 본인의 배부름보다 남겨질 가족의 안위를 더 걱정하기 마련입니다. “혹시 내가 먼저 세상을 떠나면, 내 아내는 생계를 유지할 수 있을까?” “부상으로 전역하게 되면 보상은 충분할까?” 이 질문에 답하기 위해, 다시 한번 29년 11개월 근무한 상사(표준 예시)의 실제 산출…
연금: 군인연금법 개정 소식, 기여금 산정 방식
자산관리: 군인공제회 저축, 장병 내일준비적금, 군인 특별공급(아파트 청약)
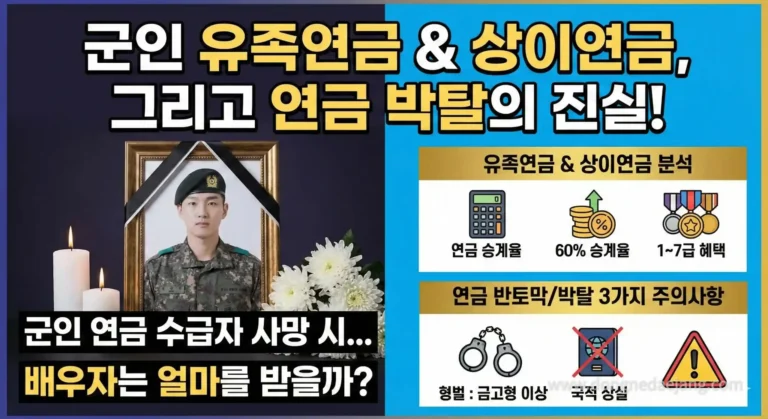
군인 연금 시리즈 1, 2편을 통해 우리는 연금이 주는 강력한 ‘수익성’과 취업 시 ‘방어 전략’을 확인했습니다. 하지만 가장들은 본인의 배부름보다 남겨질 가족의 안위를 더 걱정하기 마련입니다. “혹시 내가 먼저 세상을 떠나면, 내 아내는 생계를 유지할 수 있을까?” “부상으로 전역하게 되면 보상은 충분할까?” 이 질문에 답하기 위해, 다시 한번 29년 11개월 근무한 상사(표준 예시)의 실제 산출…
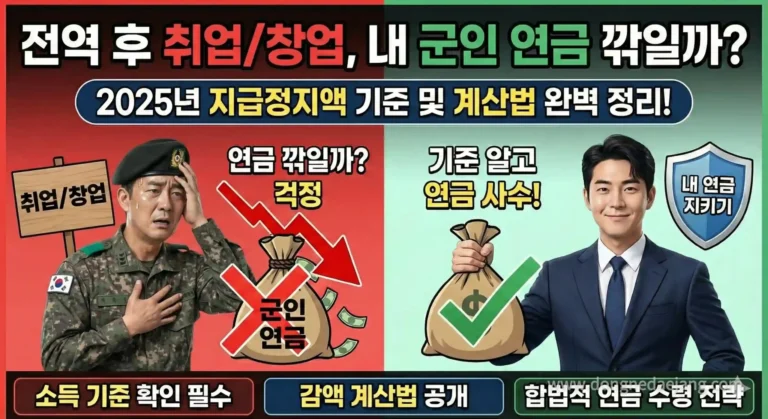
1편에서 우리는 ‘일시금보다 연금 수령이 훨씬 유리하다’는 결론을 내렸습니다. 하지만 전역 후 새로운 직장에 취업하거나 사업을 계획 중인 분들이라면, 마음 한구석에 찝찝한 소문 하나가 자리 잡고 있을 겁니다. “연금 받으면서 딴 돈 벌면, 나라에서 연금 깎아버린다던데?” 결론부터 말씀드리면 반은 맞고 반은 틀립니다. 무조건 깎이는 것이 아니라, ‘일정 기준 이상’ 벌었을 때만 깎입니다. 그렇다면 그 기준은…
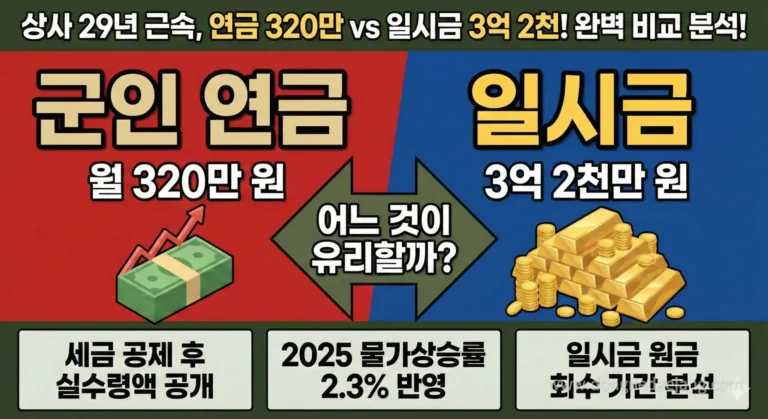
군 생활의 마침표를 찍는 전역 전날, 육·해·공군을 막론하고 모든 군인은 인생 최대의 난제에 봉착합니다. 바로 ‘군인 연금’을 매달 월급처럼 받을 것인가, 아니면 ‘퇴직일시금’으로 목돈을 한 번에 챙길 것인가 하는 문제입니다. 주변에서는 “요즘 같은 때 목돈 쥐어서 투자해야 한다”고 하기도 하고, “죽을 때까지 나오는 연금이 최고다”라고도 합니다. 과연 정답은 무엇일까요? 카더라 통신 대신, 국군재정관리단의 실제 시뮬레이션…
군대에서 다친 내 아들, ‘공상’ 판정받았으니 안심해도 될까요? 군 복무 중 훈련이나 작업 도중 불의의 사고로 다친 것도 서러운데, 제대 후 국가로부터 제대로 된 보상을 받지 못한다면 그 억울함은 평생을 갑니다. 현재 많은 현역 장병과 부모님들이 “군 병원에서 공상(공무상 부상) 판정을 받았으니, 사회에 나가면 당연히 국가유공자가 되겠지?”라고 막연하게 생각하십니다. 하지만 이것은 가장 위험한 착각입니다. 실제…
공무원 정년 연장 장점: 노후 소득·숙련 인력·연금 재정 효과 공무원 정년 연장은 단순히 정년 숫자를 60세에서 65세로 바꾸는 제도 변경이 아니라, 노후 소득 안정, 숙련 인력 활용, 연금 재정 건전성이라는 세 가지 축을 동시에 건드리는 구조 개편입니다. 특히 2015년 이후 정년 60세와 연금 수급 65세 사이에 생긴 소득 공백을 해소하면서, 고령화 시대에 행정 품질을 유지하고…
군인 유족연금, 70%에서 60%로 바뀐 결정적 시점 (2013년 개혁) 정답은 뭘까요? 군인 유족연금 지급률이 70%에서 60%로 변경된 시점과 이유를 명확히 설명합니다. 2013년 7월 1일 군인연금 개혁의 핵심 내용과 적용 대상을 DNDJ가 분석합니다. “어? 70% 아니었어?” 날카로운 질문입니다. “과거 군인 유족연금(퇴역/상이) 지급률이 70%가 아니었나?”라고 질문하셨는데, 정확히 기억하고 계십니다. 많은 분이 현재의 ‘60%’ 기준과 과거의 ‘70%’ 기억…