 |
| 2026년 군인 무료 신단체질병보험 : 국방부가 몰래 들어놓은 진단비 보장 보험 2편(질병) |
암이나 뇌·심장질환 진단을 받으면 치료 일정부터 잡느라 단체보험까지 챙기기 어렵습니다. 하지만 진단비 담보는 치료비 영수증과 별개로, 약관에서 정한 진단 기준을 충족했을 때 지급되는 정액형 보장일 수 있습니다.
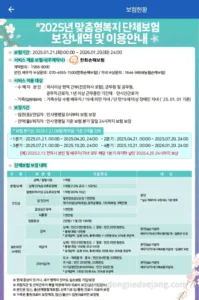
다만 기존 글에 적힌 200만 원 등의 수치를 2026년 현재 금액으로 보면 안 됩니다. 원문에 사용된 증권은 과거 계약 자료였고, 현재 가입금액과 보험사는 개인의 최신 가입현황에서 다시 확인해야 합니다.
질병 이름보다 ‘담보명과 진단 기준’이 중요합니다
보험증권에 암 진단비, 뇌졸중 진단비, 급성심근경색증 진단비가 표시돼 있더라도 모든 암·뇌혈관질환·심장질환을 넓게 보장한다는 뜻은 아닙니다. 담보명이 좁게 설계돼 있다면 약관에서 정한 질병코드와 검사 기준을 충족해야 합니다.
| 확인 항목 | 왜 중요한가요? |
|---|---|
| 담보명 | 뇌졸중과 뇌혈관질환, 급성심근경색과 허혈성심장질환은 보장 범위가 다를 수 있습니다. |
| 최초 진단 | 최초 1회 지급인지, 재진단도 가능한지 약관을 확인합니다. |
| 면책·감액기간 | 단체계약에 별도 조건이 있는지 확인합니다. |
| 보험기간 | 진단확정일이 어느 계약연도에 속하는지 봅니다. |
| 가입금액 | 현재 본인 증권에 표시된 금액을 기준으로 합니다. |
진단비와 실손의료비는 역할이 다릅니다
진단비는 약관상 진단 조건을 충족하면 정해진 금액을 지급하는 담보입니다. 실손의료비는 실제로 부담한 치료비를 약관과 자기부담금에 따라 보상합니다. 진단비가 있다고 해서 병원비가 모두 해결되는 것도 아니고, 실손보험이 있다고 해서 진단비가 자동으로 지급되는 것도 아닙니다.
청구 전에 준비할 자료
- 진단서와 질병분류코드
- 조직검사 결과지 또는 영상검사 판독지
- 입퇴원확인서와 수술확인서
- 진료비 영수증과 세부내역서
- 보험금 청구서, 신분증, 통장 사본
질병별로 요구하는 검사자료가 다를 수 있으므로 진단서를 먼저 비싸게 발급받기보다, 현재 보험사에 필요한 서류를 확인한 뒤 준비하는 편이 좋습니다.
현재 가입금액 확인 순서
- iMND복지포털에 로그인합니다.
- 맞춤형복지의 단체보험 가입현황을 엽니다.
- 질병 진단비 담보의 보험회사와 가입금액을 확인합니다.
- 진단확정일이 포함된 보험기간의 약관을 확보합니다.
- 보험사에 진단명과 질병코드를 알려 청구 가능 여부와 서류를 확인합니다.
개인보험과 함께 받을 수 있나요?
진단비처럼 정액형 담보는 각각의 계약에서 지급 조건을 충족하면 여러 계약에서 보험금이 나올 수 있습니다. 하지만 실제 지급 가능 여부는 각 증권과 약관을 따로 확인해야 합니다. 실손의료비는 실제 손해를 넘겨 중복 지급되지 않는다는 점도 구분해야 합니다.
실손 청구가 필요한 경우
진단 이후 발생한 검사비·수술비·입원비 청구 순서는 아래 글에서 확인할 수 있습니다.
확인일: 2026년 9월 24일. 보장 질병과 지급금액은 사고 당시 가입증권·약관 및 보험사 심사에 따라 달라집니다.
다음으로 확인해 보세요
지금 읽은 내용과 관련성이 높은 글입니다.