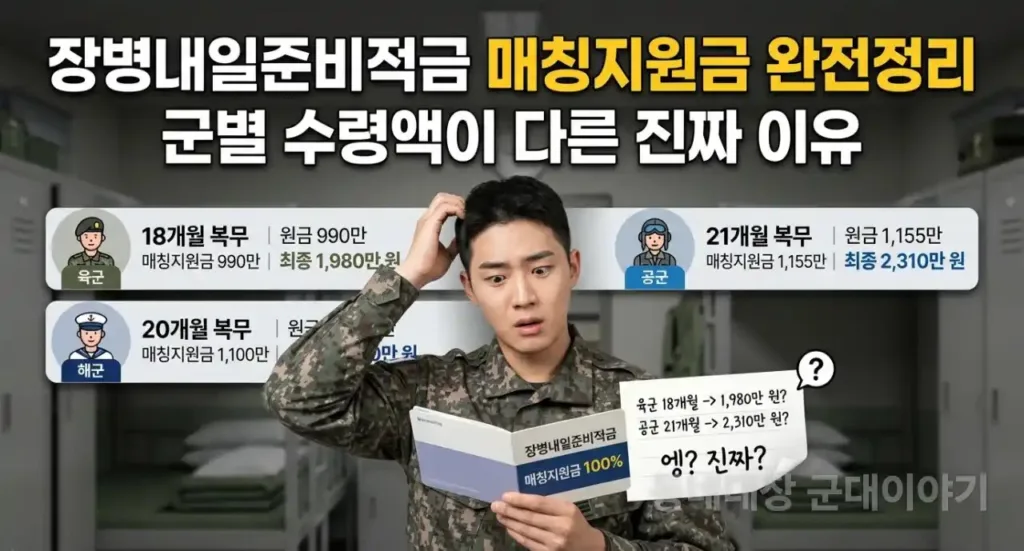
“같은 병사인데 왜 공군 친구는 더 많이 받고 나는 적게 받지?” 장병내일준비적금을 처음 보면 자연스럽게 드는 의문입니다. 저도 군별로 지원비율이 따로 정해진 건지 헷갈릴 수 있겠다고 생각했습니다.
결론은 간단합니다. 군별로 매칭 비율을 차등 적용하는 것이 아니라, 복무기간과 실제 납입개월 수가 달라 총액 차이가 생깁니다.

매칭지원금 계산의 기준
2024년 이후 납입분의 매칭지원금은 실제 납입원금의 100%가 기준입니다. 2026년 현재 월 납입한도는 은행별 최대 30만 원, 전체 은행 합산 최대 55만 원입니다.
따라서 계산의 뼈대는 다음과 같습니다.
실제 월 납입액 × 실제 납입개월 수 = 납입원금
납입원금 × 해당 연도 매칭비율 = 매칭지원금
은행이자와 가입시점별 조건은 별도로 더해집니다.
군별 차이는 복무기간 차이에서 생깁니다
| 구분 | 통상 복무기간 | 월 55만 원을 전 기간 납입한 단순 원금 |
|---|---|---|
| 육군·해병대 | 18개월 | 990만 원 |
| 해군 | 20개월 | 1,100만 원 |
| 공군·사회복무요원 | 21개월 | 1,155만 원 |
| 대체복무요원 | 최대 24개월 | 1,320만 원 |
위 표는 첫 달부터 매달 55만 원을 모두 넣었다는 단순 예시입니다. 실제 수령액은 가입일, 만기일, 월별 납입액과 이자에 따라 달라집니다. 입대했다고 자동으로 18개월치가 인정되는 것도 아닙니다.
같은 군인데도 금액이 달라지는 이유
- 가입을 한두 달 늦게 시작한 경우
- 월 55만 원보다 적게 넣은 달이 있는 경우
- 자동이체 실패나 잔액 부족으로 미납된 경우
- 중도해지해 지원요건을 충족하지 못한 경우
- 가입시점별 매칭기준이 다른 납입분이 섞인 경우
즉 “육군이라 적게 준다”기보다 실제 납입할 수 있었던 기간과 납입액을 먼저 비교해야 합니다.
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
손해를 줄이는 네 가지 확인
- 복무 시작 후 가입 가능 시점에 바로 신청합니다.
- 두 은행을 이용한다면 합산 월 55만 원을 넘지 않게 설정합니다.
- 매달 입금내역을 확인해 자동이체 실패를 바로 발견합니다.
- 전역월에도 실제 입금 여부와 만기일을 직접 확인합니다.
지나간 달의 한도는 다음 달로 이월되지 않습니다. 그래서 뒤늦게 큰돈을 한 번에 넣는 것보다 매달 꾸준히 확인하는 게 중요합니다.
위 금액은 이해를 돕기 위한 단순 예시입니다. 개인별 실제 수령액은 가입계좌와 은행의 만기 예상액을 기준으로 확인하세요.
다음으로 확인해 보세요
지금 읽은 내용과 관련성이 높은 글입니다.
v1.3